
イ・ジョンジェの所属事務所、清算特恵疑惑を反論…「経営上の判断」
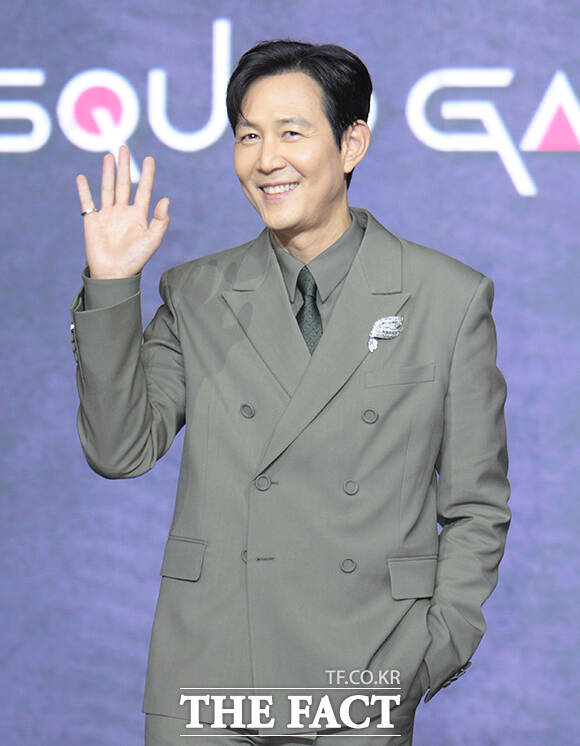 売上40億ウォン超過分全額精算契約に特別待遇疑惑「偏向報道に深い遺憾…法的対応」俳優イ・ジョンジェが所属事務所との収益分配過程で特別待遇を受けたという疑惑が提起された中、所属事務所アーティストカンパニーがこれを全面的に反論し、法的対応を予告した。 /THE FACT DB[THE FACT|チェ・スビン記者] 俳優イ・ジョンジェが所属事務所との収益分配過程で不当な利益を得たという疑惑が提起された中、所属事務所が正面から反論した。イ・ジョンジェの所属事務所アーティストカンパニーは18日、公式立場を通じてイ・ジョンジェと会社間の収益分配構造に問題を提起したDispatchの報道に対し、「今回の報道が特定の個人を狙った、いわゆる『ピンセット式標的報道』の性格を帯びていると判断する」とし、「これに強い遺憾を表する」と明らかにした。これに先立ち同日、Dispatchはイ・ジョンジェがアーティストカンパニーと売上40億ウォンまでは9対1の割合で精算し、これを超える金額は全額 持ち帰る 条件で契約を締結したと報道した。これはアーティストカンパニー所属の俳優ヨム・ジョンア、イム・ジヨン Kim Hyeyoon チョ・イヒョンなどに適用される精算割合とは異なる構造だという指摘だ。特にDispatchは、イ・ジョンジェがNetflixシリーズ「イカゲーム」シーズン2・3の出演料として約200億ウォンを受け取ったが、収益分配上限条項によりアーティストカンパニーには約4億ウォンしか渡らなかったと主張した。該当条項がなければ、会社は約16億ウォンの追加収益を確保できたというのだ。これに対し所属事務所は、「イ・ジョンジェと共に社内取締役として在職していた同僚俳優(チョン・ウソン)も別途の役員給与を受け取っておらず、二人の俳優には同一条件の精算契約が適用された」とし、「同僚俳優が最近会社を去ったという事実は、二人の俳優に同一の契約条件が適用されたという事実を変えるものではない」と反論した。「イカゲーム」出演料の精算に関しても、「シーズン2・3の契約および海外エージェンシー業務は米国のCAAが遂行し、該当費用も契約主体であるCAAに支払われた」とし、「当社は該当作品と関連した契約や海外エージェンシー業務を直接遂行していないにもかかわらず、既存の精算契約に基づき収益を分配された」と説明した。続いて、会社が16億ウォンの追加収益を得られたという主張については、「精算契約で上限条項だけを除外し、残りの契約条件はそのまま維持されたという仮定に基づいた計算」とし、「上限条項だけでこれを特別待遇だと判断することはできない」と強調した。最後に所属事務所は、「二人の俳優に同一の契約条件が適用されたという事実、賃料算定の客観的根拠など、当社が事前に説明した核心内容が報道に十分に反映されなかった」とし、「今回の報道で重要な反対事実の省略、事実関係の歪曲および名誉毀損の有無を綿密に検討し、訂正報道請求、反論報道請求、損害賠償請求など必要な法的措置に乗り出す予定」だと伝えた。以下はアーティストカンパニーの公式立場の全文である。こんにちは。株式会社アーティストカンパニーです。2026年11月18日、Dispatchが報道した「売上40億超えれば、10:0…イ・ジョンジェ、大株主のあこぎな経営」記事に関連し、当社の立場を申し上げます。当社はDispatchの取材要請に対し、俳優の精算契約の構造、本店移転の経緯、賃料算定根拠、ベナビューティー契約の経済的実質、その他の投資および事業再編の背景などを具体的に説明いたしました。しかし、該当記事は一部の釈明を形式的に引用しただけで、釈明の妥当性を判断する上で重要な比較事実と客観的根拠を十分に伝達しないまま、イ・ジョンジェ俳優個人に否定的な印象が集中するように作成されました。当社は今回の報道が特定の個人を狙った、いわゆる「ピンセット式標的報道」の性格を帯びていると判断し、これに強い遺憾を表します。株主および関係者の皆様が事実関係を正確に判断できるよう、主要な争点に対する当社の立場を下記のように明らかにします。1. 収益分配の上限はイ・ジョンジェ俳優だけの特別待遇ではありません記事はイ・ジョンジェ俳優の精算契約に収益分配の上限があることを根拠に、あたかも大株主の地位を利用して自身にだけ特別な恩恵を与えたかのように報道しました。しかし、イ・ジョンジェ俳優と共に社内取締役として在職していた同僚俳優も別途の役員給与を受け取っておらず、二人の俳優には同一条件の精算契約が適用されました。同僚俳優が最近会社を去ったという事実は、二人の俳優に同一の契約条件が適用されたという事実を変えるものではありません。また、「イカゲーム」シーズン2・3に関する契約および海外エージェンシー業務は米国のCAAが遂行し、該当費用も契約主体であるCAAに支払われました。CAAを通じた他の海外業務についても別途のエージェンシー費用が支払われました。一方、当社は該当作品と関連した契約や海外エージェンシー業務を直接遂行していないにもかかわらず、既存の精算契約に基づき収益を分配されました。したがって、収益分配の上限の適正性は、会社が追加で受け取れた金額だけでなく、実際の業務遂行主体と費用負担、会社が既に分配された収益まで総合的に考慮して判断しなければなりません。2. 「上限がなければ16億ウォンをさらに稼いだはず」という計算は仮定に過ぎません記事は収益分配の上限がなければ、会社が16億ウォンの追加収益を確保し、営業損失もそれだけ減らすことができたと主張しました。しかし、これは精算契約で上限条項だけを除外し、残りの契約条件はそのまま維持されたという仮定に基づいた計算です。マネジメント契約は、俳優の活動成果、専属契約期間、精算割合、会社の投資および費用負担、契約維持の経済的価値などを総合的に考慮して締結されます。特にイ・ジョンジェ俳優が所属俳優の中で会社の売上と収益に最も大きく貢献しているという点で、上限条項だけでこれを特別待遇だと判断することはできません。当社は該当契約条件を定めるにあたり、特殊関係人取引の適正性を考慮し、外部監査人の意見も検討しました。3. 複数の事務所運営は経営権 買収過程で不可避な措置でした記事は当社が複数の事務所を運営し、不必要な賃料を支出したかのように報道しました。しかし、Raemongraein株式譲渡契約締結当時、既存の取締役および監査役が辞任書を提出することに合意したにもかかわらず、これを履行せず、経営権の買収と業務引き継ぎに支障が生じました。これに対し当社は、既存の大株主を相手に損害賠償請求訴訟を提起するなど法的な紛争を進めることになり、その過程で正常な経営活動と業務遂行のためにやむを得ず別途の事務所を確保しました。複数の事務所運営とそのに伴う費用は、イ・ジョンジェ俳優個人の利益のための決定ではなく、株式譲渡契約上の辞任義務が履行されなかったために発生した不可避な措置でした。Dispatchは、この経緯について当社に具体的な釈明を求めず、当社が事前に伝達した釈明資料の内容も報道に反映しませんでした。4. ベナビューティー契約は会社の収益性を最優先に考慮して設計されました記事はベナビューティーとの契約を、会社の利益をイ・ジョンジェ俳優個人に移転させるための取引のように描写しました。しかし、イ・ジョンジェ俳優は長期間、化粧品ブランドと製品開発を準備し、ベナビューティーを設立して関連開発費を直接負担しました。また、自身の肖像権・姓名権、グローバルな知名度と事業ネットワークを提供するはもちろん、実際の事業にも相当な時間と労力を投じました。イ・ジョンジェ俳優の通常の広告モデル料が数億ウォンに達することを考慮すると、年間3,000万ウォンの最低保障金(MG)は非常に限定的な水準です。当初、イ・ジョンジェ俳優側は会社の利益のためにMGを受け取らない案まで検討しましたが、無償で権利を提供することに伴う税務上の問題を考慮し、最低限の金額で策定しました。契約上、ベナビューティーは両社が合意した目標営業利益を超える成果が発生した場合に限り、その超過分のうち一部のみを分配され、目標営業利益に到達するまではMG以外に別途の成果連動収益を受け取りません。また、超過利益のうちベナビューティーに分配されない金額は事業に再投資するように定められています。このような契約構造は、過去に会社が所属俳優と推進した「ムッシュJ」化粧品事業の経験に基づき 用意されました。当時は既存のマネジメント契約上の収益分配率を化粧品事業にそのまま適用しましたが、今回は過去の事業の試行錯誤を反映し、俳優と会社間の収益分配率を大幅に調整し、会社が合意された目標営業利益を優先的に確保するように設計しました。これは特定の俳優に特別待遇を与えるためではなく、会社の収益性と事業の持続可能性を高めるための経営上の判断でした。5. 会社の経営上の判断をすべてイ・ジョンジェ俳優個人の利益追求に結びつけるのは不当です記事は本店移転、化粧品事業進出、事業部売却、株価下落および営業損失など、性質の異なる複数の事案を列挙しながら、これらをイ・ジョンジェ俳優個人の利益追求という一つの結論に結びつけました。しかし、それぞれの取引は、締結時点、事業目的、取引相手方、契約条件および経営上の必要性に応じて個別に評価されるべきです。特に、過去2年間営業損失を記録したデジタル広告事業部の売却は、事業再編と新規事業への集中をための決定であったことを取材過程で説明いたしました。会社の営業損失や株価下落だけで個別の契約が不当だと断定したり、特定の個人の私益追求がその原因だと結論付けることは慎重であるべきです。6. 偏向報道に対する遺憾表明および法的対応当社は言論の正当な取材と批判を尊重します。しかし、言論の批判も正確な事実関係と十分な検証、公正な反論機会を前提としなければなりません。今回の報道は、緊急な報道の必要性が認められにくい事案であるにもかかわらず、Dispatchが当日中に返信を要求したため、当社が切迫した時間内に釈明資料を作成して伝達した事案です。それにもかかわらず、二人の俳優に同一の契約条件が適用されたという事実、賃料算定の客観的根拠、ベナビューティーの先行投資と権利提供など、当社が事前に説明した核心内容は十分に反映されませんでした。さらに、事前質問に含まれていなかった事項についても、追加的な事実確認や釈明の要請なしに報道されました。当社は、このような取材および報道経緯に鑑み、会社の釈明が実質的に検討されるのではなく、事前に設定された報道の方向に従って記事が作成・配布されたのではないかという強い疑問を持っています。これに対し、今回の報道で重要な反対事実の省略、事実関係の歪曲および名誉毀損の有無を綿密に検討し、訂正報道請求、反論報道請求、損害賠償請求など必要な法的措置に乗り出す予定です。アーティストカンパニーは今後も会社と株主の皆様の利益を保護し、正確な事実関係に基づいた責任ある説明を続けてまいります。ありがとうございます。subin7134@tf.co.kr[芸能部 | ssent@tf.co.kr]

허블 정보
Copyright © 2017 Huvle All Rights Reserved
admin@huvle.com